Financování stavby rodinného domu pomocí hypotéky
Pokud plánujete stavbu rodinného domu, jedním z klíčových rozhodnutí bude způsob financování. Často se nabízí možnost
U financování rozhodují konkrétní parametry úvěru, vlastní zdroje, příjmy, závazky a hodnota zastavované nemovitosti. U tématu „Hypotéka na výstavbu rodinného domu“ proto doporučujeme nejprve sepsat fakta, která lze ověřit, a teprve potom volit další postup.
, která je specifická pro výstavbu domu a liší se od klasických hypoték na hotovou nemovitost. Před podáním žádosti o hypotéku na výstavbu je nezbytné mít připravený jasný plán stavby, rozpočet a stavební povolení. Banky vyžadují detailní informace o plánované stavbě a mohou financovat určité procento nákladů na výstavbu.
Proces získání hypotéky na výstavbu může být náročnější než u klasické hypotéky na hotovou nemovitost, zahrnuje prověření detailů stavby, stavební firmy a průběžné kontroly stavby. Před podáním žádosti je důležité mít veškeré potřebné dokumenty připraveny. Banky při schvalování hypotéky na výstavbu posuzují stabilitu příjmů, schopnost splácet a bonitu žadatele. Úrokové sazby u hypoték na výstavbu mohou být vyšší kvůli riziku spojenému se stavbou. Při výběru hypotéky je důležité porovnat nabídky od různých bank a finančních institucí, zohlednit nejen úrokovou sazbu, ale i další poplatky a podmínky spojené s hypotékou. Doporučuje se konzultovat možnosti s odborníky v oblasti financí a realit. Financování stavby rodinného domu pomocí hypotéky může být realizací snu o vlastním domě, avšak vyžaduje pečlivé plánování a přípravu.
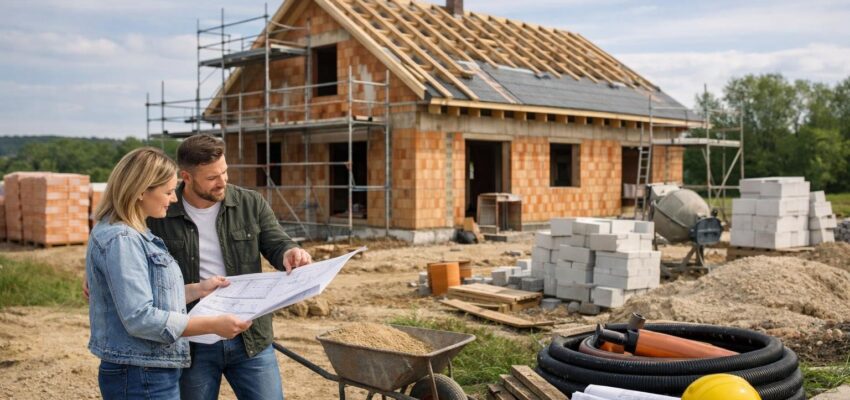
Při plánování financování stavby rodinného domu je důležité mít na paměti, že banky obvykle poskytují financování postupně na základě stavebních etap. Peníze jsou uvolňovány dle pokroku ve stavbě a po ověření splnění podmínek. Je klíčové mít přehled o požadovaných dokumentech a termínech pro jejich dodání, což minimalizuje riziko zpoždění financování a zajišťuje plynulý průběh stavby.
Dalším důležitým faktorem při sjednávání hypotéky je zhodnocení vlastních finančních možností a schopnosti splácet. Kromě nákladů na výstavbu je třeba zohlednit i provozní náklady jako energie, údržba či pojištění nemovitosti. Důkladné zhodnocení všech nákladů a příjmů je klíčové pro dlouhodobou udržitelnost hypotečního úvěru a prevenci případných finančních potíží v budoucnosti.
Chcete si hypotéku rovnou spočítat?Orientační splátka, výše úvěru nebo refinancování během pár minut.
Dotaz k hypotéce a financování
Popište stručně, co řešíte. Ozveme se na kontakt, který uvedete.